Ratgeber
Rechnungsfreigabe-Workflow: Ablauf, Rollen und Regeln 2026
·13 Min. Lesezeit·digitalWAS solutions·Mit KI erstellt
 KI-generiertes Bild
Ein Rechnungsfreigabe-Workflow legt fest, wer eine Eingangsrechnung prüft, wer sie freigibt und wann sie zur Zahlung geht. Gut aufgesetzt besteht er aus sechs klaren Schritten: Eingang, formale Prüfung, sachliche Prüfung, Freigabe nach Wertgrenze, Kontierung und Zahlung mit Archivierung. Jeder Schritt hat einen Status, eine verantwortliche Person und einen Zeitstempel. Dieser Leitfaden zeigt, wie Sie den Ablauf für ein kleines oder mittleres Unternehmen strukturieren, welche Regeln 2026 in Deutschland gelten und wie Sie ihn ohne Tool-Chaos digital abbilden.
TL;DR
- Sechs Schritte, ein Status pro Schritt: Eingang, formale Prüfung, sachliche Prüfung, Freigabe, Kontierung, Zahlung und Archiv.
- Vier-Augen-Prinzip nach Betrag: Kleinbeträge laufen schnell durch, ab einer festen Wertgrenze geben zwei Personen frei.
- E-Rechnung ist Pflicht beim Empfang: Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen im B2B-Inland empfangen können, ab 2027 bzw. 2028 auch ausstellen.
- GoBD heißt Prozess, nicht Produkt: Ohne dokumentierten Ablauf hilft auch die beste Software in der Betriebsprüfung wenig.
- Start klein: Eine Freigabematrix auf einer Seite und ein zentrales System reichen für den Anfang.
Inhaltsverzeichnis
- Was ein Rechnungsfreigabe-Workflow leistet
- Der Ablauf in 6 Schritten
- Rollen, Vier-Augen-Prinzip und Freigabematrix
- Rechtlicher Rahmen 2026: E-Rechnung, GoBD und Aufbewahrung
- Manuell, Einzeltool oder integrierte Plattform
- Einführung in 4 Wochen: so gehen Sie vor
- Kennzahlen, die zeigen, ob der Workflow funktioniert
- Unsere Sicht: Freigabe ist ein Teamprozess, kein Buchhaltungsthema
- Freigaben digital abbilden mit digital scaleUp
- Häufige Fragen zur Rechnungsfreigabe
- Quellen
Was ein Rechnungsfreigabe-Workflow leistet
Die Rechnungsfreigabe ist die dokumentierte Entscheidung, dass eine Rechnung sachlich und rechnerisch korrekt ist und bezahlt werden darf. Der Workflow ist die feste Reihenfolge, in der diese Entscheidung zustande kommt.
Ohne festen Ablauf passiert in vielen Betrieben das Gleiche:
- Rechnungen liegen im E-Mail-Postfach einer einzelnen Person.
- Niemand weiß, ob die Leistung tatsächlich erbracht wurde.
- Skontofristen verstreichen, Mahnungen kommen.
- Dieselbe Rechnung wird doppelt bezahlt oder gar nicht.
- Bei der Betriebsprüfung fehlt der Nachweis, wer wann was geprüft hat.
Ein sauberer Workflow löst diese Punkte mit drei Bausteinen:
| Baustein | Was er regelt | Ergebnis |
|---|---|---|
| Rollen | Wer prüft, wer gibt frei, wer bucht, wer zahlt | Klare Zuständigkeit, keine Selbstfreigabe |
| Regeln | Wertgrenzen, Kostenstellen, Fristen, Eskalation | Schnelle Standardfälle, Kontrolle bei hohen Beträgen |
| Protokoll | Status, Zeitstempel, Kommentare, Dokumente | Nachvollziehbarkeit für Steuerberater und Prüfer |
Wichtig: Der Workflow betrifft nicht nur die Buchhaltung. Die NAUTILUS Akademie betont in ihrem FAQ-Katalog, dass die E-Rechnung den gesamten Rechnungsprozess berührt, von Eingang und Prüfung über Freigabe und Kontierung bis zur Zahlung. Projektleitung, Einkauf und Geschäftsführung gehören deshalb mit an den Tisch.
Der Ablauf in 6 Schritten
So sieht ein bewährter Rechnungsfreigabeprozess für KMU aus. Jeder Schritt endet mit einem eindeutigen Status.
-
Eingang erfassen (Status: Eingegangen) Alle Rechnungen landen an einem zentralen Ort: eine feste E-Mail-Adresse wie rechnung@firma.de oder ein Upload im System. Papierrechnungen werden sofort gescannt. Das System vergibt eine laufende Nummer und erfasst Lieferant, Betrag, Rechnungsdatum und Fälligkeit.
-
Formal prüfen (Status: Formal geprüft) Stimmen die Pflichtangaben nach § 14 Abs. 4 UStG? Ist die Rechnung eine gültige E-Rechnung im strukturierten Format? Ist sie schon einmal eingegangen? Diese Prüfung übernimmt meist die Buchhaltung oder eine Assistenz.
-
Sachlich prüfen (Status: Sachlich geprüft) Die Person, die bestellt oder die Leistung betreut hat, bestätigt: Ware geliefert, Leistung erbracht, Menge und Preis wie vereinbart. Hier sitzt das meiste Wissen und hier entstehen die meisten Verzögerungen.
-
Freigeben (Status: Freigegeben oder Abgelehnt) Je nach Betrag gibt eine oder geben zwei berechtigte Personen frei. Abgelehnte Rechnungen gehen mit Kommentar zurück, etwa „Teillieferung, bitte Gutschrift anfordern“.
-
Kontieren und buchen (Status: Gebucht) Kostenstelle, Sachkonto und Steuerschlüssel werden zugeordnet, die Daten gehen in die Finanzbuchhaltung oder an die Steuerkanzlei.
-
Zahlen und archivieren (Status: Bezahlt) Die Zahlung wird zum optimalen Termin angewiesen, möglichst unter Nutzung von Skonto. Rechnung, Prüfvermerke und Freigabehistorie werden unveränderbar abgelegt.
Praxistipp: Legen Sie für jeden Schritt eine Zielzeit fest, zum Beispiel 2 Arbeitstage für die sachliche Prüfung. Liegt eine Rechnung länger, erhält die zuständige Person automatisch eine Erinnerung, nach weiteren 2 Tagen die Vertretung.
Rollen, Vier-Augen-Prinzip und Freigabematrix
Das Vier-Augen-Prinzip in der Rechnungsprüfung bedeutet: Keine Person darf eine Rechnung allein prüfen, freigeben und bezahlen. Mindestens zwei Personen sind beteiligt, mit getrennten Rollen.
Typische Rollen in einem KMU:
- Erfasser: nimmt Rechnungen an und prüft formal
- Sachlicher Prüfer: bestätigt Lieferung oder Leistung
- Freigeber: entscheidet im Rahmen seiner Wertgrenze
- Buchhaltung / Steuerkanzlei: kontiert und bucht
- Zahlungsberechtigter: weist die Überweisung an
In kleinen Teams übernimmt eine Person oft mehrere Rollen. Das ist in Ordnung, solange eine Regel gilt: Wer bestellt und sachlich prüft, gibt nicht selbst final frei und zahlt nicht selbst.
Beispiel für eine Freigabematrix
Eine Freigabematrix legt fest, wer bis zu welchem Betrag freigeben darf. Die folgenden Werte sind ein Beispiel für einen Betrieb mit rund 20 Mitarbeitenden, keine Vorgabe:
| Rechnungsbetrag (brutto) | Sachliche Prüfung | Freigabe | Vier-Augen-Prinzip |
|---|---|---|---|
| bis 500 € | Besteller | Teamleitung | nein, Stichproben |
| 500 € bis 5.000 € | Besteller | Abteilungsleitung | ja |
| über 5.000 € | Besteller | Abteilungsleitung + Geschäftsführung | ja, zwei Freigaben |
| Dauerschuldverhältnisse (Miete, Leasing, Software) | Vertragsverantwortlicher | einmalig bei Vertragsbeginn, danach Abgleich | ja, beim Vertrag |
| Neuer Lieferant oder geänderte Bankverbindung | Buchhaltung | Geschäftsführung | immer |
Die letzte Zeile ist kein Detail. Gefälschte Rechnungen mit geänderter IBAN sind ein bekanntes Betrugsmuster im Zahlungsverkehr. Eine Pflichtfreigabe bei jeder Änderung der Bankdaten schließt diese Lücke.
Zwei Hinweise aus der Praxis:
- Nicht übersteuern: Eine zweite Freigabe für jede 30-Euro-Rechnung kostet Zeit und bringt kaum Kontrolle. Setzen Sie das Vier-Augen-Prinzip dort ein, wo das Risiko liegt.
- Vertretung regeln: Jede Freigaberolle braucht eine Vertretung mit gleicher Wertgrenze. Sonst stoppt der Urlaub einer Person den gesamten Zahlungsverkehr.
Rechtlicher Rahmen 2026: E-Rechnung, GoBD und Aufbewahrung
Ein Rechnungsfreigabe-Workflow muss in Deutschland drei Regelwerke berücksichtigen. Die Details klären Sie mit Ihrer Steuerberaterin oder Ihrem Steuerberater, die Eckpunkte sind klar.
E-Rechnung: Empfang seit 2025, Ausstellung gestaffelt
Laut Bundesfinanzministerium gelten für Umsätze zwischen inländischen Unternehmen seit dem 1. Januar 2025 die neuen Regeln zur E-Rechnung. Die Bundessteuerberaterkammer fasst zusammen, dass die elektronische Rechnung damit für inländische B2B-Rechnungen verpflichtend eingeführt wurde. Jedes Unternehmen muss E-Rechnungen also empfangen und verarbeiten können.
Für die Ausstellung gilt laut Bayerischem Landesamt für Steuern eine Staffelung:
| Zeitpunkt | Was gilt |
|---|---|
| seit 1. Januar 2025 | Pflicht zum Empfang von E-Rechnungen im inländischen B2B-Bereich |
| ab 1. Januar 2027 | Pflicht zur Ausstellung für Unternehmen mit mehr als 800.000 € Vorjahresumsatz |
| ab 1. Januar 2028 | Pflicht zur Ausstellung für alle Unternehmen im inländischen B2B-Bereich |
Für Ihren Workflow heißt das: Schritt 2 ändert sich. Eine E-Rechnung muss einem strukturierten Format nach der europäischen Norm EN 16931 entsprechen. Laut Landesamt für Steuern haben sich in Deutschland vor allem XRechnung und ZUGFeRD ab Version 2.0.1 etabliert, ausgenommen die Profile MINIMUM und BASIC-WL. Eine einfache PDF-Datei ohne strukturierten Datensatz ist keine E-Rechnung.
Praktische Folgen:
- Ihr System muss XML-Dateien lesbar darstellen, damit sachliche Prüfer sie verstehen.
- Der strukturierte Datensatz ist das steuerlich maßgebliche Original. Speichern Sie ihn unverändert, nicht nur eine PDF-Ansicht davon.
- Eine technische Prüfung gegen EN 16931 sollte vor der sachlichen Prüfung stehen, damit fehlerhafte Datensätze früh auffallen.
GoBD: Nachvollziehbarkeit statt Tool-Versprechen
GoBD-Konformität kann man nicht als Funktion kaufen. Entscheidend ist, dass Ihr Ablauf schriftlich in einer Verfahrensdokumentation beschrieben ist und tatsächlich so gelebt wird: vom Eingang über Prüfung und Freigabe bis zur Archivierung. Die NAUTILUS Akademie weist darauf hin, dass alles, was nicht sauber im Prozess abgebildet ist, später in der Betriebsprüfung Erklärungsaufwand erzeugt.
Ein digitaler Workflow liefert dafür das Rohmaterial: Jede Statusänderung mit Person und Zeitstempel ist ein Baustein Ihrer Dokumentation.
Aufbewahrung: acht Jahre für Rechnungen
Mit dem Vierten Bürokratieentlastungsgesetz wurde die Aufbewahrungsfrist für Buchungsbelege zum 1. Januar 2025 von zehn auf acht Jahre verkürzt. Die Frist beginnt mit Ablauf des Kalenderjahres. Ihr Archiv muss Rechnung und Freigabehistorie über diesen Zeitraum unveränderbar und auffindbar halten.
Manuell, Einzeltool oder integrierte Plattform
Für die Umsetzung gibt es drei grundsätzliche Wege. Die Wahl hängt vom Rechnungsvolumen und davon ab, wie viele andere Prozesse Sie digitalisieren wollen.
| Kriterium | Manuell (E-Mail, Excel, Papier) | Spezialisiertes Einzeltool für Rechnungen | Integrierte Plattform (Aufgaben, Dokumente, CRM, Zeiterfassung) |
|---|---|---|---|
| Einstieg | sofort, ohne Kosten | schnell, eigener Login | schnell, wenn die Plattform schon genutzt wird |
| Vier-Augen-Prinzip | nur per Absprache | per Rollen und Wertgrenzen | per Rollen, Aufgaben und Checklisten |
| Nachvollziehbarkeit | lückenhaft | gut für Rechnungen | gut, über alle Prozesse hinweg |
| Bezug zu Projekt, Kunde, Auftrag | kaum | begrenzt | direkt verknüpft |
| Anzahl Tools im Team | viele | eines mehr | weniger |
| Geeignet für | sehr wenige Rechnungen pro Monat | hohes Rechnungsvolumen, eigene Kreditorenbuchhaltung | KMU, Dienstleister und Teams, die mehrere Abläufe zusammenführen |
Für viele kleine und mittlere Unternehmen ist die Freigabe von Eingangsrechnungen nur einer von vielen Abläufen. Wenn die Bestellung im CRM steht, die Projektzeit in der Zeiterfassung und der Vertrag im Dokumentenmanagement, liegt es nahe, auch die Prüfung dort zu organisieren. Der sachliche Prüfer sieht dann sofort, ob Leistung und Rechnung zusammenpassen. Wie Sie solche Abläufe ohne Programmierung aufbauen, beschreibt unser Beitrag zur Workflow-Automatisierung für KMU ohne Code.
Einführung in 4 Wochen: so gehen Sie vor
Ein Rechnungsfreigabe-Workflow muss kein Großprojekt sein. Dieser Plan passt für Betriebe mit 5 bis 100 Mitarbeitenden.
Woche 1: Ist-Zustand erfassen
- Wie viele Eingangsrechnungen kommen pro Monat?
- Über welche Kanäle (E-Mail, Post, Portale)?
- Wer prüft heute was, und wo bleiben Rechnungen liegen?
- Wie viel Skonto ging im letzten Quartal verloren?
Woche 2: Regeln festlegen
- Freigabematrix auf einer Seite, mit Wertgrenzen und Vertretungen
- Zentrale Eingangsadresse für Rechnungen einrichten und Lieferanten informieren
- Zielzeiten pro Schritt festlegen
- Abstimmung mit der Steuerkanzlei: Format der Übergabe, Belegfluss, Archiv
Woche 3: System einrichten
- Status, Rollen und Berechtigungen anlegen
- Checkliste für die formale Prüfung hinterlegen; Anregungen liefert unser Artikel zu digitalen Checklisten und Prüfprotokollen
- Automatische Erinnerungen und Eskalationen aktivieren
- Testlauf mit 10 bis 20 echten Rechnungen
Woche 4: Live gehen und dokumentieren
- Alle neuen Rechnungen laufen nur noch über den Workflow
- Verfahrensdokumentation mit dem tatsächlichen Ablauf aktualisieren
- Nach 4 Wochen Kennzahlen prüfen und Regeln nachschärfen
Der technische Teil ist selten das Problem. Schwieriger ist, dass Kolleginnen und Kollegen ihre Gewohnheiten ändern: keine Rechnungen mehr im eigenen Postfach, Freigaben im System statt per Zuruf. Wie man Teams durch solche Umstellungen führt, zeigt ein Beitrag zu Change Management bei Prozessumstellungen im Vertrieb, dessen Prinzipien sich gut auf die Buchhaltung übertragen lassen. Einen allgemeinen Fahrplan für die Automatisierung finden Sie in unserem Praxisleitfaden zum Automatisieren von Workflows.
Kennzahlen, die zeigen, ob der Workflow funktioniert
Messen Sie wenige Werte, diese aber regelmäßig:
| Kennzahl | Was sie zeigt | Sinnvolle Richtung |
|---|---|---|
| Durchlaufzeit (Eingang bis Freigabe) | Tempo des Prozesses | sinkend |
| Liegezeit pro Schritt | Wo der Engpass sitzt | gleichmäßig niedrig |
| Skonto-Quote | Anteil genutzter Skonti an möglichen Skonti | steigend |
| Ablehnungsquote | Anteil fehlerhafter Rechnungen | stabil, Ursachen bekannt |
| Rechnungen außerhalb des Workflows | Disziplin im Team | gegen null |
Die Liegezeit pro Schritt ist meist die aufschlussreichste Zahl. In vielen Betrieben zeigt sie, dass nicht die Buchhaltung bremst, sondern die sachliche Prüfung im Fachbereich. Dort helfen Erinnerungen, eine mobile Freigabe und eine klare Vertretung.
Unsere Sicht: Freigabe ist ein Teamprozess, kein Buchhaltungsthema
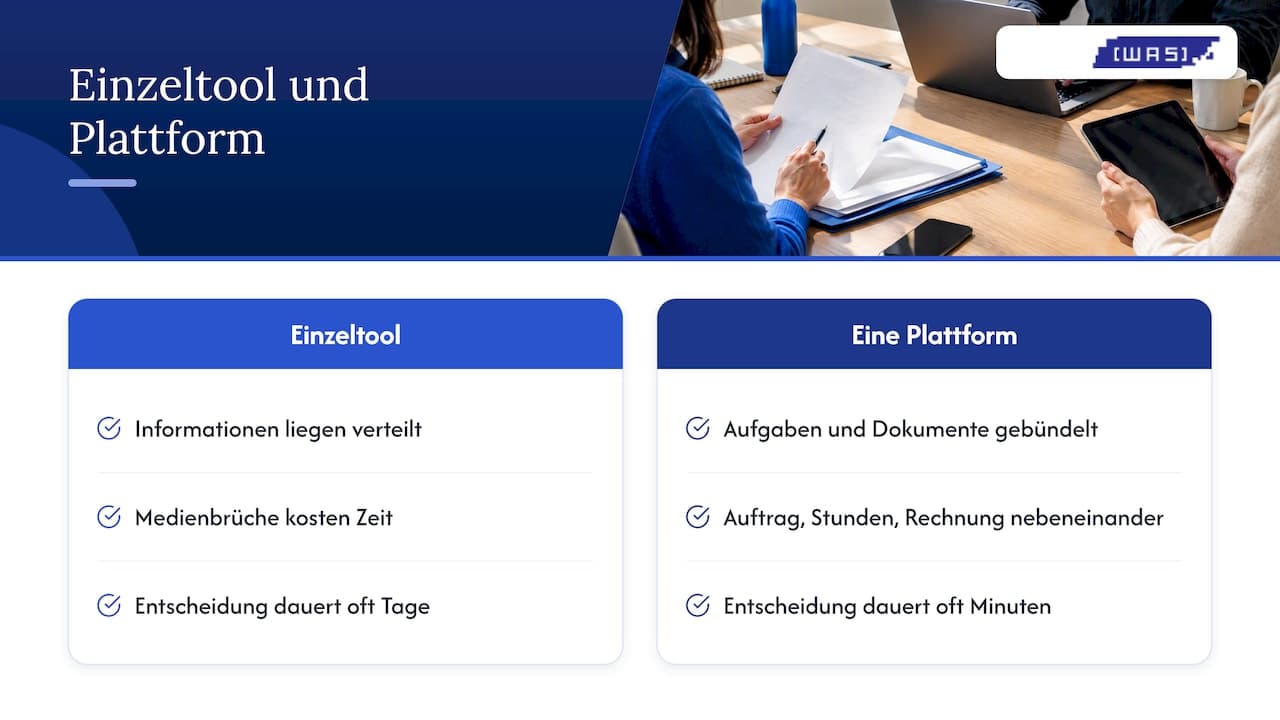
Wir sehen bei Dienstleistern, Praxen und Teams immer wieder dasselbe Muster. Die Buchhaltung hat den Rechnungseingang im Griff. Ins Stocken gerät der Ablauf dort, wo die Rechnung den Fachbereich erreicht: Der Projektleiter ist beim Kunden, die Bestellung steht in einer anderen Software, der Vertrag liegt in einem Ordner. Jeder Medienbruch kostet Zeit und erhöht das Fehlerrisiko.
 KI-generiertes Bild
Unser Ansatz ist deshalb, den Freigabeprozess nicht als weiteres Einzeltool danebenzustellen, sondern dort abzubilden, wo die Informationen ohnehin liegen. Aufgaben, Dokumente, Verträge, Zeiterfassung und Kundendaten in einer Plattform bedeuten: Der Prüfer sieht Auftrag, gebuchte Stunden und Rechnung nebeneinander. Die Entscheidung dauert dann oft Minuten statt Tage.
Zwei Dinge raten wir jedem Unternehmen, unabhängig von der Software. Erstens: Schreiben Sie die Freigabematrix auf, bevor Sie ein System einrichten. Zweitens: Binden Sie Ihre Steuerkanzlei früh ein, besonders bei E-Rechnung und Verfahrensdokumentation. Software beschleunigt einen guten Prozess. Einen fehlenden Prozess ersetzt sie nicht.
— Tom Herold
Freigaben digital abbilden mit digital scaleUp
Mit digital scaleUp bilden Sie Ihren Rechnungsfreigabe-Workflow auf derselben Plattform ab, auf der Sie Aufgaben, Dokumente, Verträge, CRM und Zeiterfassung steuern:
- Aufgabenmanagement und Checklisten für jeden Prüfschritt, mit klaren Zuständigkeiten
- Dokumenten- und Vertragsmanagement, damit Rechnung und Vertrag zusammen geprüft werden
- KI-gestützte Automatisierung für Erinnerungen und Weiterleitungen
- Auswertungen und Controlling für Durchlaufzeiten und Engpässe
- Datenhosting in Deutschland, DSGVO-konform, mit persönlicher Betreuung über unsere 24/7-Hotline
Die Pakete: digital scaleUp Starter für 49 € pro Monat und digital scaleUp Business für 129 € pro Monat. Für die sichere Verwaltung der Zugänge zu Banking, Lieferantenportalen und Buchhaltungssoftware ergänzt KON-VAULT mit Ende-zu-Ende-Verschlüsselung den Workflow.
Häufige Fragen zur Rechnungsfreigabe
Was ist der Rechnungsfreigabeprozess?
Der Rechnungsfreigabeprozess ist die feste Abfolge, in der eine Eingangsrechnung erfasst, formal und sachlich geprüft, freigegeben, gebucht und bezahlt wird. Jeder Schritt hat eine verantwortliche Person und wird dokumentiert. So ist jederzeit nachvollziehbar, wer welche Rechnung wann geprüft hat.
Was ist das Vier-Augen-Prinzip in der Rechnungsprüfung?
Das Vier-Augen-Prinzip bedeutet, dass mindestens zwei Personen an Prüfung und Freigabe beteiligt sind und niemand eine Rechnung allein prüft, freigibt und bezahlt. In der Praxis wird es meist ab einer festgelegten Wertgrenze und immer bei neuen Lieferanten oder geänderten Bankdaten angewendet. In Software muss es über Rollen und Berechtigungen aktiv eingerichtet werden.
Welche Programme gibt es für die Rechnungsfreigabe?
Es gibt drei Typen: Funktionen in der Buchhaltungs- oder ERP-Software, spezialisierte Tools nur für Eingangsrechnungen und integrierte Plattformen, die Freigaben zusammen mit Aufgaben, Dokumenten, CRM und Zeiterfassung abbilden. Spezialtools passen zu hohem Rechnungsvolumen mit eigener Kreditorenbuchhaltung. Für KMU, die mehrere Abläufe zusammenführen wollen, ist eine integrierte Plattform oft die schlankere Lösung.
Muss ich für die E-Rechnung meinen Freigabeprozess ändern?
Ja, zumindest bei der formalen Prüfung. Seit 2025 müssen Unternehmen in Deutschland E-Rechnungen im B2B-Inland empfangen können, und der strukturierte Datensatz ist das maßgebliche Original. Ihr Workflow sollte ihn unverändert speichern, lesbar darstellen und technisch prüfen, bevor die sachliche Prüfung beginnt.
Quellen
- Bundesfinanzministerium: Fragen und Antworten zur E-Rechnung
- Bundessteuerberaterkammer: FAQ zur verpflichtenden E-Rechnung (PDF)
- Bayerisches Landesamt für Steuern: Einführung der E-Rechnung
- NAUTILUS Akademie: FAQ-Katalog zur E-Rechnung
- verfahrensdokumentation.pro: GoBD-konforme Archivierung